Δίχως εκπλήξεις η απόφαση της Federal Reserve, που διατήρησε τα επιτόκια στο εύρος του 3,75%-4%, αλλά με ανοιχτά πολλά ερωτηματικά.
Η αποκλιμάκωση του πληθωρισμού αποδεικνύεται δυσκολότερη από ό,τι αναμενόταν, με τον δείκτη PCE, τον οποίο παρακολουθεί στενά η Fed, να παραμένει στο 3% ή υψηλότερα σε ετήσια βάση, αρκετά πάνω από τον στόχο του 2%.
Η απόφαση όμως ήρθε λίγες ημέρες πριν από τις ενδιάμεσες εκλογές στις ΗΠΑ, με το κόστος ζωής να βρίσκεται στο επίκεντρο της πολιτικής αντιπαράθεσης.
Αναλυτές δεν αποκλείουν οι αυξήσεις των επιτοκίων να έρθουν τους επόμενους μήνες, εξέλιξη που σαφώς θα επηρέαζε εκ νέου το κόστος δανεισμού και τις αποτιμήσεις των αγορών.
Το ανάχωμα των τραπεζών
Στις δικές τώρα τράπεζες, που περιμένουν την απόφαση της Ευρωπαϊκής Κεντρικής Τράπεζας σήμερα, η Eurobank ανοίγει την αυλαία για τα αποτελέσματα γ’ 3μηνου.
Μετά τη λήξη της συνεδρίασης θα έχουμε την εικόνα. Αλλά η στήλη θα σας πάει λίγο στο μέλλον, καθώς όλο και διακινούνται τα σενάρια περί έκτακτης φορολογίας.
Ειδικά εάν επιβεβαιωθούν οι ισχυρές επιδόσεις των τεσσάρων συστημικών, με τις ανακοινώσεις να ολοκληρώνονται την επόμενη εβδομάδα.
Η HSBC πάντως, χαμηλώνει πολύ τις πιθανότητες ενός σεναρίου έκτακτης φορολογίας. Ακόμη και ενόψει των εκλογών του 2027.
Οι αναλυτές της συνυπολογίζουν τις δεσμεύσεις που έχουν ήδη αναλάβει οι τράπεζες για τη χρηματοδότηση παρεμβάσεων στην εκπαίδευση, οι οποίες ανέρχονται στα 100 εκατ. ευρώ ανά τράπεζα για την ανακαίνιση σχολείων και ακόμη 40 εκατ. ευρώ για τα πανεπιστήμια.
Οι συγκεκριμένες παρεμβάσεις αντιστοιχούν συνολικά στο 2,5% των εκτιμώμενων κερδών ανά μετοχή για την περίοδο 2025-2028, με την HSBC να εκτιμά ότι το οικονομικό βάρος των δεσμεύσεων αυτών περιορίζει τα περιθώρια για πρόσθετες έκτακτες επιβαρύνσεις.
Το ζήτημα παραμένει, πάντως, στο πεδίο των εκτιμήσεων, καθώς η συζήτηση για τη φορολόγηση των τραπεζών συνδέεται και με τις πολιτικές και δημοσιονομικές προτεραιότητες της περιόδου πριν από τις εκλογές.
Καθησυχάζει και για τα ομόλογα
Η HSBC πάντως δίνει και μια πρώτη εικόνα για τις επιπτώσεις στα κεφάλαια των ελληνικών τραπεζών από τις ζημιές αποτίμησης στα ομόλογα.
Άλλη μια “απάντηση” δηλαδή στα διάφορα σενάρια που διακινούνταν στη σκιά της αναταραχής που προκάλεσαν τα γαλλικά ομόλογα.
Θεωρεί ότι αυτές θα είναι περιορισμένες, καθώς περίπου το 80% των τίτλων ταξινομείται ως διακρατούμενο έως τη λήξη.
Παρά την επίδραση που μπορεί να έχει η άνοδος των επιτοκίων στο κόστος ιδίων κεφαλαίων, η HSBC αυξάνει τη σχετική παραδοχή του κατά 100 μονάδες βάσης, στο 14,7%, ενσωματώνοντας και μια μείωση αποτίμησης κατά 10%.
Η μάχη για το φυσικό αέριο
Στο μεταξύ, ο χειμώνας έρχεται και οι ενεργειακές αποθήκες της Ευρώπης δεν έχουν γεμίσει. Είναι περίπου στο 75%, με τις τιμές να είναι στα ύψη. Έπιασε τα… 100 ευρώ το ευρωπαϊκό TTF.
Γνωστό, θα μονολογήσετε…
Αυτό που δεν είναι γνωστό είναι το webinar που διοργανώνει η S&P Global Energy για την επιλογή των διαδρομών που θα καλύψουν τις μελλοντικές ανάγκες της Κεντρικής, Ανατολικής και Νοτιοανατολικής Ευρώπης.
Μάλιστα, προαναγγέλει ότι στο επίκεντρο του ανταγωνισμού για τον ρόλο της νέας πύλης τροφοδοσίας της Ευρώπης βρίσκονται η Ελλάδα και η Τουρκία, καθώς η ΕΕ προετοιμάζεται να ολοκληρώσει το 2027 την απεξάρτησή της από το ρωσικό αέριο.
Η Τουρκία ποντάρει στην κλίμακα, τη στρατηγική της θέση και την ποικιλία των πηγών τροφοδοσίας, ενώ η Ελλάδα προβάλλει την πρόσβαση στην αγορά και την επέκταση των υποδομών της, έχοντας απέναντί της το ζήτημα του υψηλότερου κόστους μεταφοράς.
Ενδιαφέρον το webinar…
ΕΥΔΑΠ: Το νέο πλαίσιο και το στοίχημα της επέκτασης
Την κάλυψη της ΕΥΔΑΠ άρχισε η Edison, με τους αναλυτές της να βλέπουν την αλλαγή του επενδυτικού story της εισηγμένης, μετά την έναρξη, τον Ιανουάριο του 2026, του ρυθμιζόμενου πλαισίου αποτίμησης της περιουσιακής της βάσης (RAB).
Όπως αναφέρουν, το νέο καθεστώς προσφέρει μεγαλύτερη ορατότητα στα μελλοντικά έσοδα, προβλέποντας επιτρεπόμενη απόδοση 6,24%, και στηρίζει ένα επενδυτικό πρόγραμμα ύψους 2,8 δισ. ευρώ.
Παράλληλα, η νομοθεσία που ψηφίστηκε τον Ιούλιο ανοίγει τον δρόμο για δυνητική αύξηση της πελατειακής βάσης κατά 20%, μέσω της συνένωσης περιφερειακών παρόχων ύδρευσης.
Είναι αυτή η προοπτική επέκτασης που προσθέτει ένα νέο κεφάλαιο στην αποτίμηση της εταιρείας, με τη μετοχή να έχει ήδη ενισχυθεί περίπου 70% από την αρχή του 2026, ξεπερνώντας την αποτίμηση που προκύπτει χωρίς να συνυπολογίζεται η επέκταση.
Σύμφωνα με το σενάριο αποτίμησης της Edison, η ενσωμάτωση της δυνητικής ανάπτυξης προσθέτει ενδεικτικά 2,7 ευρώ ανά μετοχή, ανεβάζοντας την αξία στα περίπου 14,2 ευρώ, ενώ το περιθώριο φτάνει έως τα 16,5 ευρώ το 2029.
Στο μέτωπο των διανομών, οι εκτιμήσεις προβλέπουν επαναφορά του μερίσματος στα 0,18 ευρώ ανά μετοχή για τη χρήση 2026 και αύξησή του στα 0,20 ευρώ το 2027, με ποσοστό διανομής περίπου 50% των κερδών.
Τα προβλήματα της Volotea και τα σενάρια για Aegean
Με το βλέμμα στις αυξημένες χρηματοδοτικές ανάγκες της Volotea, βρίσκονται και οι εν Ελλάδι επενδυτές, καθώς το ακριβότερο καύσιμο και το χρέος που συσσωρεύτηκε κατά την πανδημία επαναφέρουν στο προσκήνιο το ζήτημα της κεφαλαιακής της ενίσχυσης.
Η Aegean, η οποία κατέχει περίπου το 20% της ισπανικής αεροπορικής, βρίσκεται στο επίκεντρο των σεναρίων για τις επόμενες κινήσεις, χωρίς ωστόσο να επιβεβαιώνει πρόθεση ανάληψης του ελέγχου της εταιρείας.
Η ίδια, πάντως, κρατά αποστάσεις από τα σενάρια αλλαγής ελέγχου, ξεκαθαρίζοντας ότι δεν έχει προτείνει ούτε την απόκτηση πλειοψηφικού ποσοστού ούτε την ανάληψη της διοίκησης της Volotea, ενώ επιβεβαιώνει ότι οι συζητήσεις για τις προοπτικές της συνεργασίας συνεχίζονται.
Θυμίζω ότι η Aegean συνεργάζεται εμπορικά με τη Volotea από το 2021 και το 2024 πέρασε στο μετοχικό της κεφάλαιο, επενδύοντας 25 εκατ. ευρώ μέσω μετατρέψιμου δανείου, που αντιστοιχούσε σε ποσοστό 13% σε περίπτωση μετατροπής.
Έκτοτε, η συμμετοχή της αυξήθηκε, ενώ σύμφωνα με τη γαλλική Les Echos, η Aegean και το αμερικανικό επενδυτικό κεφάλαιο PAR Capital συμμετείχαν τον Μάρτιο σε χρηματοδότηση 71 εκατ. ευρώ.
Τελευταία πράξη για ΕΥΡΩΠΗ HOLDINGS
Αύριο είναι η τελευταία ημέρα πριν περάσει στο επόμενο στάδιο η συγχώνευση της ΕΥΡΩΠΗ HOLDINGS με την CrediaBank.
Η 30ή Οκτωβρίου έχει οριστεί ως η προγραμματισμένη ημερομηνία ολοκλήρωσης, με την καταχώριση της σχετικής απόφασης στο ΓΕΜΗ να αποτελεί το σημείο από το οποίο η CrediaBank θα αναλάβει το σύνολο των δικαιωμάτων και υποχρεώσεων της απορροφώμενης εταιρείας.
Το ενδιαφέρον για τους συναλλασσομένους βρίσκεται κυρίως στις διαδικαστικές λεπτομέρειες της μετάβασης.
Οι υφιστάμενες συμβάσεις και παραγγελίες δεν αλλάζουν, ενώ τα τιμολόγια που έχουν εκδοθεί ή θα εκδοθούν έως την ολοκλήρωση της συγχώνευσης θα εξοφληθούν κανονικά, χωρίς ακυρώσεις ή επανεκδόσεις.
Η ουσιαστική αλλαγή είναι επομένως η μετάβαση σε έναν ενιαίο αντισυμβαλλόμενο, με την τυπική ολοκλήρωση της συγχώνευσης να σηματοδοτεί και το τέλος της αυτοτελούς εταιρικής παρουσίας της ΕΥΡΩΠΗ HOLDINGS.
Pizza Fan: Το «φάντασμα» του Μαρινόπουλου
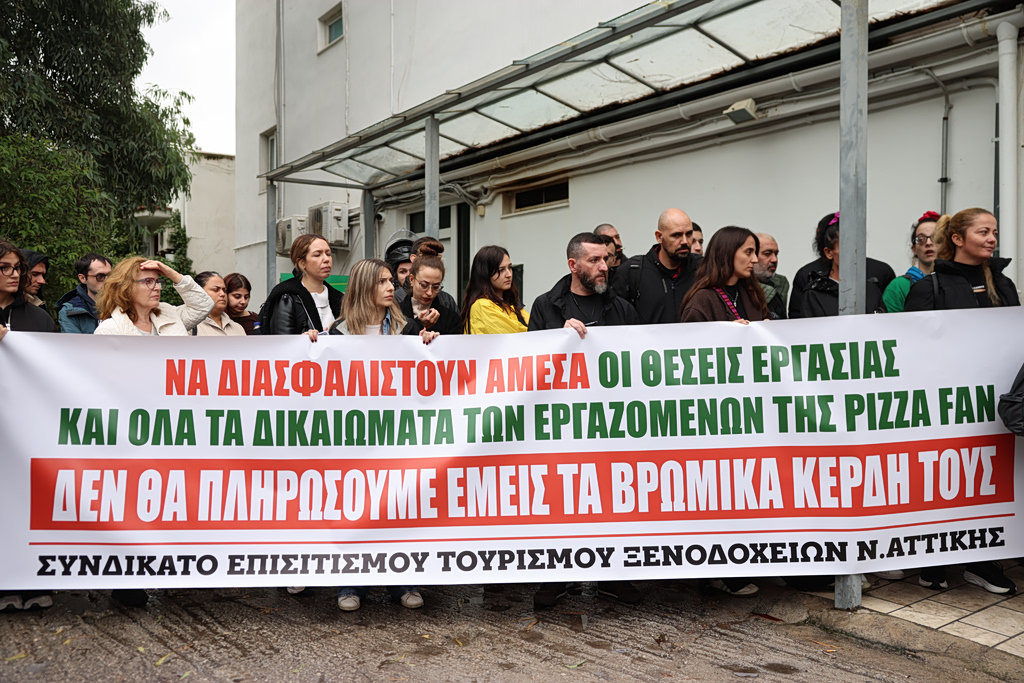
Εκτός του ταμπλό της Λ. Αθηνών τώρα, όσο περνούν οι ημέρες, η αγωνία για την Pizza Fan μεγαλώνει.
Η αλυσίδα παραμένει κλειστή και άνθρωποι της αγοράς αρχίζουν να θυμούνται τον Μαρινόπουλο. Σπεύδουν, βεβαίως, να ξεκαθαρίσουν ότι οι δύο υποθέσεις έχουν διαφορετικά αίτια.
Εκείνο που τους ανησυχεί είναι πόσους μπορεί να παρασύρει μια επιχείρηση τέτοιου μεγέθους: εργαζομένους, προμηθευτές και συνεργάτες που περιμένουν να μάθουν τι ακολουθεί.
Στον Μαρινόπουλο, η λύση ήρθε με τη μεταβίβαση του δικτύου στον Σκλαβενίτη.
Στην Pizza Fan, το τοπίο παραμένει θολό. Και όσο δεν διαφαίνεται διέξοδος, τόσο πληθαίνουν στην αγορά τα ερωτήματα για την επόμενη ημέρα και το κόστος που θα αφήσει πίσω της η διακοπή.
Η Αθήνα, ο υπερτουρισμός και ο λογαριασμός
Τα νούμερα του τουρισμού αντέχουν. Τα κέρδη, πάλι, ζορίζονται.
Κάπως έτσι περιγράφουν τη χρονιά παράγοντες της αγοράς, που ακούν τη συζήτηση περί υπερτουρισμού στην Αθήνα με αρκετές ενστάσεις.
Κατά την εκτίμησή τους, η πρωτεύουσα έχει δυνατότητες, αλλά χρειάζεται οργάνωση και υποδομές. Και κυρίως, κανόνες που εφαρμόζονται.
Στέκονται ιδιαίτερα στις παράνομες βραχυχρόνιες μισθώσεις και στη φοροδιαφυγή, θεωρώντας ότι η ανοχή φορτώνει τον λογαριασμό στους νόμιμους επαγγελματίες.
Η ζήτηση, λένε, υπάρχει και διαψεύδει όσους αντιμετώπιζαν την ανάπτυξη ως συγκυριακή. Εκείνο που λείπει είναι ένα σχέδιο για την πόλη, τις επιχειρήσεις και τις έκτακτες δυσκολίες. Γιατί οι αφίξεις από μόνες τους δεν λύνουν τα προβλήματα.